格物
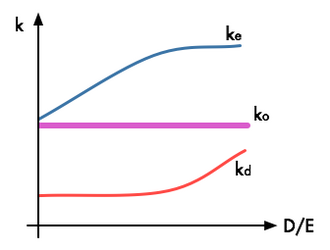
图:Suicup · CC BY-SA 3.0 · Wikimedia Commons
莫迪尼亚尼-米勒定理1958
Modigliani–Miller theorem
theorem that in the absence of taxes, bankruptcy costs, agency costs, and asymmetric information, and in an efficient market, the enterprise value of a firm is unaffected by how that firm is financed
莫迪利安尼-米勒定理,经济学理论,由经济学家弗兰科·莫迪利安尼和默顿·米勒提出,它是现代资本结构理论的基础。该定理认为,在不考虑税,破产成本,资讯不对称并且假设在效率市场里面,企业价值不会因为企业融资方式改变而改变。也即是说,不论公司选择发行股票或者发行债券,或是采用不同的股利政策,都不会影响企业价值。因此莫迪利安尼-米勒定理也被称为资本结构无关定理。
摘自维基百科「莫迪利安尼-米勒定理」,CC BY-SA 4.0
- 类型
- 定理
- 发现 / 发明时间
- 1958 年
- 发现者 / 提出者
- 默顿·米勒、弗兰科·莫迪利安尼
- 命名来源
- 弗兰科·莫迪利安尼、默顿·米勒
- 属于
- 数学定理列表
- 研究学科
- 经济学
百科正文
莫迪利安尼因此获得1985年诺贝尔经济学奖,米勒与哈里·马科维茨和威廉·夏普一同获得1990年诺贝尔经济学奖。
无税的MM命题(MM定理)总结
- 假设:
- 无税,无破产成本,资讯对称,投资政策不改变,在效率市场环境中
- 无交易成本
- 个人和公司的借贷利率相同
- 结论:
命题Ⅰ: V_(Levered)=V_(Unlevered) (杠杆企业的价值与无杠杆企业的价值相等)
命题Ⅱ: kₑ=k₀+D/E(k₀-k_(d))
kₑ 是权益成本(股权的期望收益率) k₀ 是完全权益公司的资金成本(在无税条件下,无杠杆公司的 R₀=R_(WACC), R_(WACC) 是公司的加权平均资金成本) k_(d) 是负债成本(利率) D/E 是负债权益比
推论:
命题Ⅰ:当公司增加债务时,剩余权益的风险变大,权益资本的成本也随之增大,与低成本的债务带来的利益相抵消,因此,公司的价值不受资本结构影响。
命题Ⅱ:权益成本随财务杠杆而增加,这是因为权益的风险随财务杠杆而增大。
有税的MM命题(MM定理)总结
命题I: V_(L)=V_(U)+T_(C)D
V_(L) 指带杠杆的公司价值 V_(U) 指不带杠杆的公司价值 T_(C)D 指税率( T_(C))乘上债务价值( D) T_(C)D 假设为永续债务
鉴于公司可以降低利息的发放,这意味着带杠杆会给公司带来好处。因此杠杆降低了税务支出,但是股利支出无法降低税务支出。
命题II: r_(E)=r₀+D/E(r₀-r_(D))(1-T_(C))
r_(E) 指股权的必要报酬率,或者带杠杆的股权成本(= 无杠杆的股权成本 + 融资溢价) r₀ 指无杠杆的股权的必要报酬率(即无杠杆的股权成本,或者在D/E = 0情况下的资产报酬率) r_(D) 指借贷的必要报酬率,或者债务成本。 D/E 指负债权益比。 T_(c) 指税率
以上内容摘自维基百科「莫迪利安尼-米勒定理」,按 CC BY-SA 4.0 使用,去掉了参考文献、外部链接等尾部小节,公式改写成了纯文本。全文、配图和出处见原文。